Update2026.10.26 월

[버핏연구소=이승윤 기자] 신한투자증권은 26일 IPARK현대산업개발(294870)에 대해 AI 산업의 불확실성에 따른 증시 변동성에도 국내 주택시장 중심 사업구조 덕에 주가 흐름이 안정적으로 유지되고 있다며, 투자의견 ‘매수’를 유지하고 목표주가를 3만원으로 상향했다. IPARK현대산업개발의 전일 종가는 2만1950원이다.
김선미 신한투자증권 애널리스트는 “3분기 연결 매출액 1조1000억원, 영업이익 1658억원으로 영업이익이 시장 예상을 11.8% 상회했다”며 “자체주택 매출총이익률 29.9%로 전분기대비 2.6%p 낮아졌으나 외주주택부문이 3.6%p 개선되며 호실적을 견인했다”고 전했다.
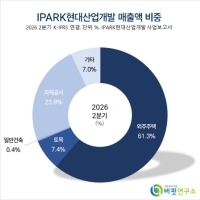
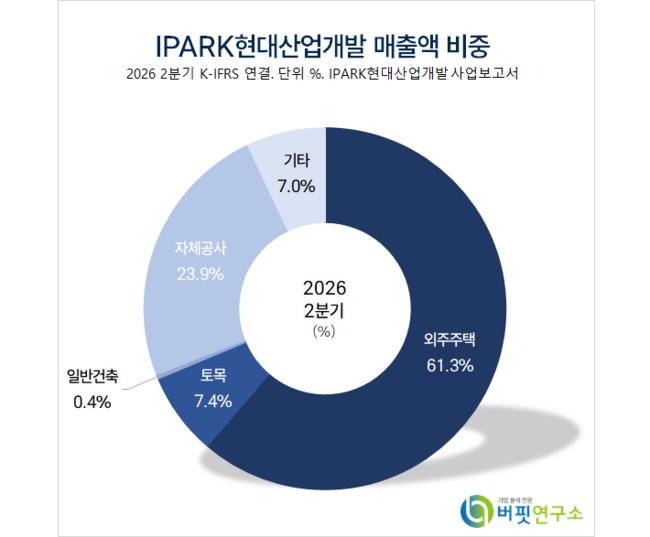 IPARK현대산업개발 매출액 비중. [자료=버핏연구소]
김선미 애널리스트는 “분기 실적에서 가장 긍정적인 부문은 자체주택 외 사업부문의 실적 개선”이라며 “자체사업부문, 5~6개의 현장으로 구성된 만큼 분기 현장별 공정률 변화에 실적 변동성이 존재한다”고 밝혔다.
반면 “도시정비사업 및 준자체사업 중심의 외주주택부문 실적은 상대적으로 안정적”이라며 “지난해부터 준자체형 복합개발사업 착공이 확대되며 매출액과 수익성이 개선되고 있다”고 전했다.
김 애널리스트는 “내년에도 6~7건의 신규사업(복정/파주/잠실 등)을 계획 중”이라며 “2028년 서울원 준공 이후 실적 급감 우려가 완화될 것”으로 기대했다.
끝으로 “AI 산업의 불확실성에 따른 증시 변동성에도 국내 주택시장 중심 사업구조 덕에 주가 흐름이 상대적으로 안정적으로 이어지고 있다”며 “2028년까지 가시성이 확보된 높은 실적 성장세와 지속적인 재무구조 개선, 이를 바탕으로 한 주주환원 확대가 주가를 지지할 것”으로 전망했다.
IPARK현대산업개발은 HDC현대산업개발의 주거·복합개발 브랜드다. 서울원 아이파크 등 주요 개발 사업을 추진하고 있다.
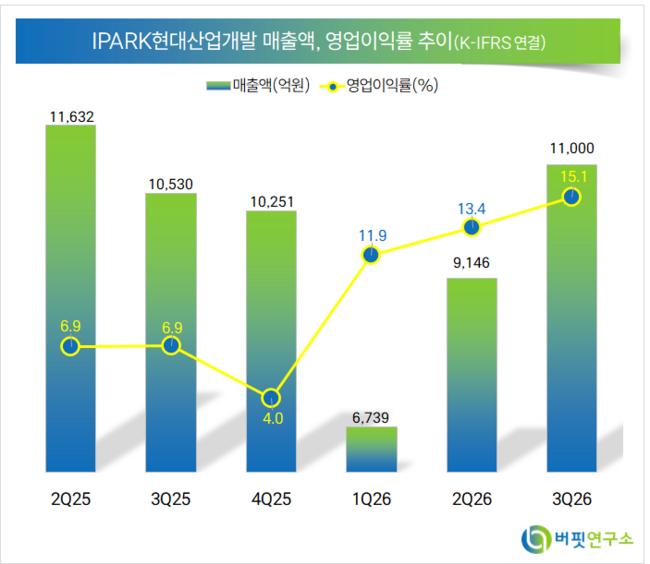 IPARK현대산업개발. 매출액 및 영업이익률. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>