Update2026.10.31 토

[버핏연구소=이선우 기자] NH투자증권이 30일 현대차(005380)에 대해 3분기 판매 감소에도 환율과 비용 절감으로 이익을 방어했지만 신사업 모멘텀 공백이 장기화되며 기대보다 확인이 필요한 시점이라는 평가를 내리며 투자의견 '매수'를 유지하고 목표주가를 기존 54만원에서 44만원으로 하향 조정했다. 현대차의 전일 종가는 29만2500원이다.
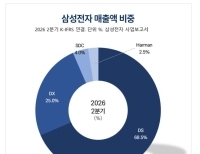
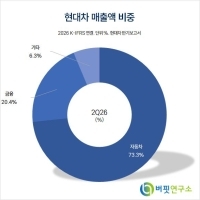
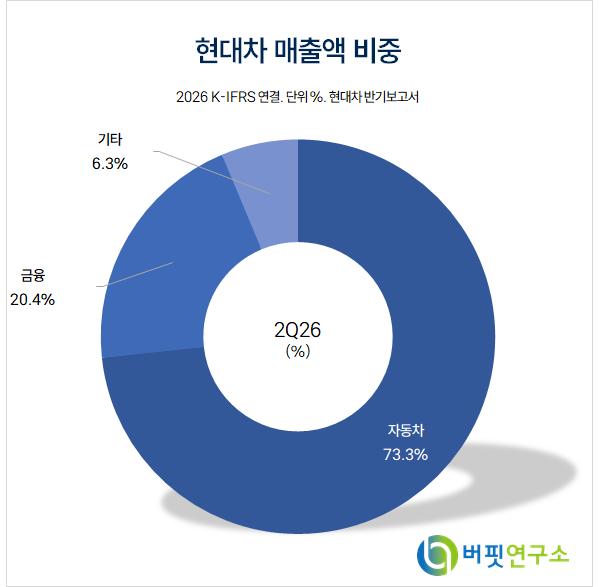 현대차 매출액 비중. [자료=버핏연구소]
하늘 NH투자증권 애널리스트는 "글로벌 도매 판매 감소와 인센티브 증가에도 우호적인 환율과 금융부문의 외환손익 증가가 매출액 감소 폭을 제한했다"며 "영업이익은 환율 효과 1조2830억원과 원가 비용 절감 6400억원 등이 판매 감소에 따른 수익성 하락을 상쇄했다"고 밝혔다.
3분기 매출액과 영업이익은 각각 45조1102억원, 2조6772억원을 기록했다. 영업이익은 컨센서스 2조4360억원을 웃돌았다.
하늘 애널리스트는 “4분기는 생산 정상화와 신차 효과에 따른 도매 판매 회복이 예상되나 환율 하락은 수익성 부담 요인”이라며 "기말환율 하락 폭 축소로 충당부채 환입 효과도 줄어 수익성은 전분기 대비 낮아질 것"이라고 설명했다.
하 애널리스트는 "동사는 생산 차질에 따른 도매 판매 목표 축소에도 하이브리드차(HEV)와 SUV 판매 비중 확대 등 믹스 개선으로 매출액 증가율 가이던스는 유지했다"며 "반면 영업이익률 가이던스는 환율 급락과 생산 차질에 따른 고정비, 원자재 가격 상승 비용 증가를 반영해 6.3~7.3%에서 5.5~6.5%로 하향 조정했다"고 분석했다.
그는 "글로벌 자동차 산업은 가격 경쟁 심화와 비용 증가로 전반적인 밸류에이션 조정이 진행 중"이라며 "반면 일본과 한국 업체는 수익성이 높은 HEV 판매 확대를 바탕으로 상대적으로 견조한 펀더멘털을 유지하고 있다"고 진단했다.
이어 "동사는 HEV 판매 확대를 통한 본업의 이익 방어력에 더해 로보틱스 등 신사업의 중장기 성장 옵션을 보유하고 있다"며 "다만 신사업 진출 발표 이후 모멘텀 공백이 장기화되고 있음을 반영해 프리미엄을 기존 20%에서 10%로 하향 조정했다"고 덧붙였다.
끝으로 "신사업 프리미엄은 설비투자 규모 확정과 현대차그룹 이외의 고객사 확보를 통해 멀티플이 다시 확대될 것으로 예상한다"고 전망했다.
목표주가는 2027년 보통주 주당순이익(EPS)에 토요타와 혼다의 평균 주가수익비율(PER)을 10% 할증한 11.6배를 적용해 산정됐다.
NH투자증권은 현대차의 올해와 내년 매출액을 각각 187조2040억원, 192조9870억원으로 추정했다. 영업이익은 올해 10조4420억원, 내년 12조2010억원으로 예상했다.
현대차는 자동차 제조·판매와 금융 사업을 영위하는 완성차 업체다.
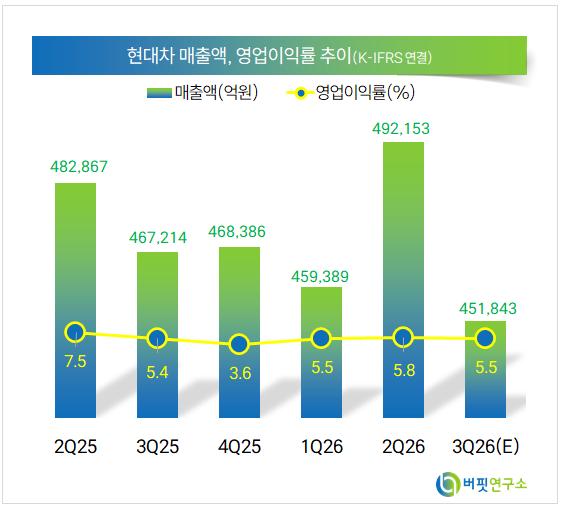 현대차 최근 분기별 매출액 및 영업이익률 추이. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>