-
- [버핏 리포트] 현대차, 아틀라스 휴머노이드 주도권 선점 기대 – KB
- KB증권은 15일 현대차(005380)에 대해 보스턴 다이내믹스의 휴머노이드 로봇 ‘아틀라스’가 산업용 휴머노이드 시장 선점 가능성을 높이고 있다며, 투자...
- 2026-06-15
-
- [버핏 리포트] 큐라클, 망막에서 신장까지 주목할 업사이드…기술이전 모멘텀 본격화 – IBK
- IBK투자증권은 12일 큐라클(365270)에 대해 지난달 체결된 대규모 기술이전 계약을 바탕으로 차세대 망막질환 치료제 시장 내 우수성을 입증했다고 분석했다. 이...
- 2026-06-12
-
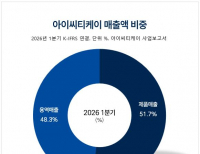
- [버핏 리포트] 아이씨티케이, '국책 양자 통합 보안칩 개발 주관기관' 선정...보안칩 독과점 업체 입지 강화 - 하나
- 하나증권은 아이씨티케이(456010)에 대해 양자 통합 보안칩 국책 개발 주관기관 선정에 따른 입지 강화를 근거로 투자의견 ‘매수’를 유지하고 목표주가...
- 2026-06-12
-
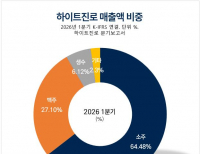
- [버핏 리포트] 하이트진로, 비용 절감으로 수익성 회복 집중 – NH
- NH투자증권은 12일 하이트진로(000080)에 대해 국내 주류 시장 침체로 매출 감소는 불가피하지만, 비용 절감 효과로 올해 영업이익 반등 가능성이 높다며 투자의...
- 2026-06-12
-
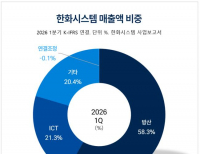
- [버핏 리포트] 한화시스템, 필리조선소 턴어라운드시 수혜 기대...방산 핵심부품 강자 - KB
- KB증권이 12일 한화시스템(272210)에 대해 "현재 한화시스템의 밸류에이션은 주요 방산주 중 가장 높은 상황이지만, 3월 이후 주가조정으로 그 부담은 완화되었다...
- 2026-06-12
-
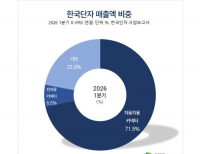
- [버핏 리포트] 한국단자, 케이티인터내쇼날 자회사 편입… 현대차그룹 협업으로 커넥터 분야 확대 – LS
- LS증권은 11일 한국단자(025540)에 대해 케이티인터내쇼날 자회사 편입으로 영업이익이 올랐고 현대차그룹과 협업해 커넥터 분야를 확대하고 있다며, 투자의견 &...
- 2026-06-11
-
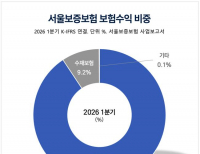
- [버핏 리포트] 서울보증보험, 경기에 민감한 ‘방어주’…높은 배당 매력과 사이클 개선 기대 – iM
- iM증권은 11일 서울보증보험(031210)에 대해 안정적인 최저 배당 정책과 보증사업 사이클 개선에 따른 턴어라운드 매력을 높게 평가했다. 이에 투자의견 ‘매...
- 2026-06-11
-
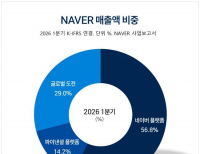
- [버핏 리포트] 네이버, AI 인프라 공급자 전환 기대…목표가 30.3만원 – LS
- LS증권은 11일 네이버(035420)에 대해 엔비디아와 공동 추진하는 AI 인프라 구축 사업이 중장기 성장 모멘텀으로 작용할 것이라며 투자의견 ‘매수’를 유...
- 2026-06-11
-
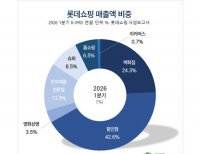
- [버핏 리포트] 롯데쇼핑, 국내 백화점 중심 실적 개선… 홈플러스 폐점 반사수혜로 국내 할인점 실적↑ – 키움
- 키움증권은 10일 롯데쇼핑(023530)에 대해 국내 백화점 중심으로 실적이 개선되는 가운데 홈플러스 폐점에 따른 반사수혜 정도에 따라 국내 할인점 실적 추정치...
- 2026-06-10
-
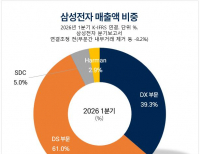
- [버핏 리포트] 삼성전자, 중국 CXMT 상장이 오히려 재평가 방아쇠 – KB
- KB증권은 10일 삼성전자(005930)에 대해 중국 CXMT 상장이 경쟁 심화 우려보다 글로벌 메모리 1위 업체로서의 기술력과 시장 지배력을 재평가하는 계기가 될 것이...
- 2026-06-10
-
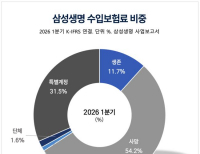
- [버핏 리포트] 삼성생명, 삼성전자 지분가치에 본업 가치는 덤…반도체 슈퍼 사이클 수혜 – 신한
- 신한투자증권은 10일 삼성생명(032830)에 대해 반도체 슈퍼 사이클 속에서 보유한 삼성전자 지분가치 대비 극심한 저평가 상태에 놓여있다고 분석했다. 이에 투...
- 2026-06-10
-
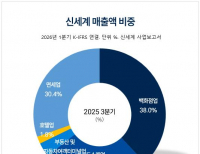
- [버핏 리포트] 신세계, '고환율' '한일령' 외국인 매출 증가...대형점 리뉴얼 통한 명품 고성장도 챙겨 - 키움
- 키움증권은 신세계(004170)에 대해 국내 주식시장 강세에 따른 자산효과와 외국인 매출 증가 효과를 근거로 투자의견 ‘매수’를 유지하고 목표주가를 85...
- 2026-06-10
-
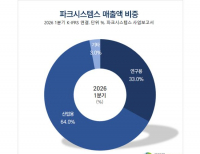
- [버핏 리포트] 파크시스템스, 신규 장비 성장성 여전… 기존 장비 매출액↑ 전망 – IM
- IM증권은 9일 파크시스템스(140860)에 대해 신규 장비의 성장성은 여전하고 비메모리 투자도 최근 재개되며 기존 장비 매출액이 증가할 것이라며, 투자의견 &lsquo...
- 2026-06-09
-
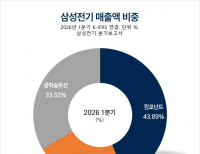
- [버핏 리포트] 삼성전기, AI MLCC·FC-BGA 동반 수혜...이익 추정치 상향 가능성 – iM
- iM증권은 9일 삼성전기(009150)에 대해 적층세라믹커패시터(이하 MLCC)와 플립칩-볼그리드어레이(이하 FC-BGA)에서 동시에 AI 수요 확대 수혜가 예상된다며, 투자의...
- 2026-06-09
-
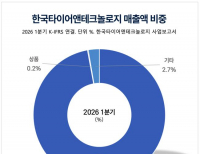
- [버핏 리포트] 한국타이어앤테크놀로지, 견조한 실적과 주주환원 확대…밸류에이션 매력 부각 – 다올
- 다올투자증권은 9일 한국타이어앤테크놀로지(161390)에 대해 글로벌 타이어 업체 중 독보적인 수익성과 주주환원 정책을 바탕으로 유의미한 밸류에이션 리레이...
- 2026-06-09
-
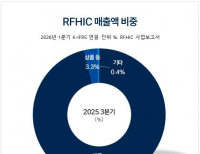
- [버핏 리포트] RFHIC, '수주잔고 증가' '매출 확대 가능성' 실적 전망 밝음...미국주파수 경매 대표 수혜주 - 하나
- 하나증권은 RFHIC(218410)에 대해 방산·항공·광통신 부문의 수주 잔고 증가와 하반기 이후 무선 통신 부문 매출 확대 가능성을 근거로 투자의견 ‘매...
- 2026-06-09
-
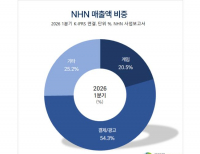
- [버핏 리포트] NHN, 웹보드 규제 완화 효과·기술사업 성장으로 올해 전체 매출액↑– 키움
- 키움증권은 8일 NHN(181710)에 대해 웹보드 규제 완화 효과와 기술사업 성장으로 올해 전체 매출액이 성장할 것이라며, 투자의견 ‘아웃퍼폼’을 유지하고 ...
- 2026-06-08
-
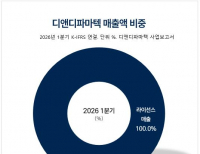
- [버핏 리포트] 디앤디파마텍, MASH 치료제 조직생검 결과 '우수'...섬유화 관련 AI프로그램 준비 - 하나
- 하나증권은 디앤디파마텍(347850)에 대해 MASH(대사이상 관련 지방간염) 치료제 후보물질 DD01의 48주차 조직생검 결과가 우수하게 나왔다고 평가했다. 투자의견과...
- 2026-06-08
-
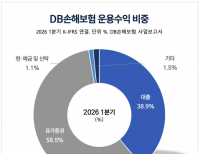
- [버핏 리포트] DB손해보험, 고배당 매력과 밸류업 기대감…2Q 순이익 4734억원 전망 – NH
- NH투자증권은 8일 DB손해보험(005830.KS)에 대해 최근 1분기 실적 부진에 따른 주가 약세에도 불구하고, 높은 배당 매력과 하반기 새로운 밸류업 정책 발표가 주가 ...
- 2026-06-08
-
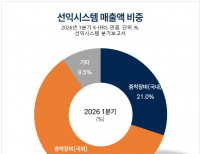
- [버핏 리포트] 선익시스템, OLEDoS·페로브스카이트가 이끄는 성장 기대 – NH
- NH투자증권은 8일 선익시스템(171090)에 대해 XR용 올레도스(이하 OLEDoS) 증착장비가 캐시카우 역할을 하고, 페로브스카이트 ETL 증착 기술이 장기 성장동력으로 작...
- 2026-06-08
- 최신뉴스더보기
-
-
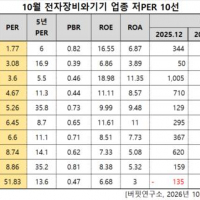
- 에스에이엠티, 전자장비와기기주 저PER 1위... 1.77배
- 에스에이엠티(대표이사 박두진. 031330)가 10월 전자장비와기기주 저PER 1위를 기록했다.버핏연구소 조사 결과에 따르면 에스에이엠티가 10월 전자장비와기기주 PER 1.77배로 가장 낮았다. 이어 현우산업(092300)(3.08), 에스텍(069510)(3.6), 인터플렉스(051370)(4.67)가 뒤를 이었다.에스에이엠티는 2분기 매출액 2조5805억원, 영업이익 1476억원으로 전년동기.
-
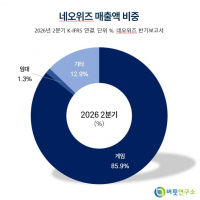
- [버핏 리포트] 네오위즈, ‘P의 거짓’ 차기작 기대감은 남았다...실적 전망은 하향 - 키움
- 키움증권은 네오위즈(095660)의 실적 눈높이가 낮아진 가운데 'P의 거짓' 차기작 공개가 기업가치의 흐름을 바꿀 주요 계기가 될 것으로 봤다. 투자의견 '매수'와 목표주가 3만원을 유지했다. 네오위즈의 지난 종가는 1만8450원이다.김진구 키움증권 연구원은 최근 네오위즈가 차기 신작에 대한 정보 부족으로 시장의 관심에서 다소 .
-
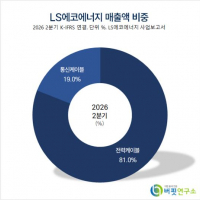
- [버핏 리포트] LS에코에너지, 전선 계열사 협업 확대로 중장기 성장 기대 – NH
- NH투자증권은 21일 LS에코에너지(229640)에 대해 전선 계열사와의 협업 확대로 중장기 성장이 기대된다며, 투자의견 ‘매수’를 유지하고 목표주가를 8만4000원으로 상향했다. LS에코에너지의 전일 종가는 4만9450원이다.이민재 NH투자증권 애널리스트는 “3분기 연결 매출액 3515억원(+51%, 전년동기대비), 영업이익 222억원(+50%)으로 당사 추...
-
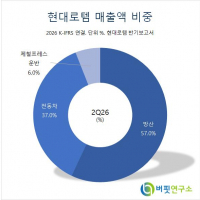
- [버핏 리포트] 현대로템, 우려보다 기대에 무게 둘 시점...K2 전차 수출 경쟁력 유효 - LS
- LS증권이 21일 현대로템(064350)에 대해 글로벌 방산 업종 밸류에이션 하락을 반영하더라도 현 주가 수준에서는 신규 수주 지연 우려보다 계약 체결에 따른 주가 상승을 기대할 시점이라는 평가를 내리며 투자의견 '매수'를 유지하고 목표주가를 기존 33만원에서 15만5000원으로 하향 조정했다. 현대로템의 전일 종가는 8만6900원이다.이재광...
-
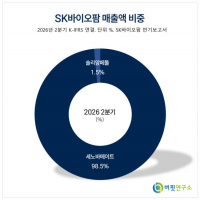
- [버핏 리포트] SK바이오팜, 3Q 실적 순항…'오파칼림' 임상 재개·특허 방어 핵심 - DS
- DS투자증권이 21일 SK바이오팜(326030)에 대해 "3분기 엑스코프리 매출 호조와 일본 마일스톤 유입으로 견조한 실적이 예상되며, 차기 신약 후보물질의 임상 재개와 특허 합의가 중장기 성장의 핵심 변수"라며 투자의견 '매수'와 목표주가 15만5000원을 유지했다. SK바이오팜의 전일종가는 7만4500원이다.김민정 DS투자증권 애널리스트는 "SK바.
-
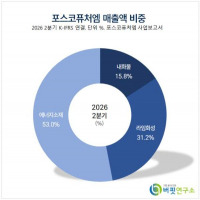
- [버핏 리포트] 포스코퓨처엠, 기존 삼원계 양극재 → 'LFP 라인'으로 전환...투자비 부담 ↓ - LS
- LS증권은 포스코퓨처엠(003670)에 대해 기존 삼원계 양극재 생산라인을 LFP(리튬인산철) 라인으로 전환하는 전략이 신규 증설보다 투자비 부담을 낮추면서 가동률을 높일 수 있다고 평가했다. 투자의견 ‘보유(Hold)’를 유지하면서 목표주가는 기존 14만원에서 15만3000원으로 상향했다. 포스코퓨처엠의 전일 종가는 17만8200원이다.정경희 LS...
-
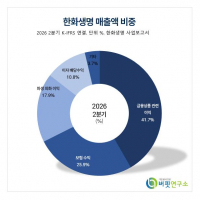
- [버핏 리포트] 한화생명, 3분기 투자손익 부진에 적자전환 전망...’700종신' 중단·배당이 관건 - iM
- iM증권은 한화생명(088350)에 대해 이번 3분기 보험손익은 개선되지만 투자손익 부진으로 순이익이 적자로 돌아설 것으로 예상되고 향후 관건은 신계약과 배당이라며 투자의견 '매수'를 유지하고 목표주가를 기존 5900원에서 5400원으로 하향 조정했다. 한화생명의 전일 종가는 4630원이다.설용진 iM증권 연구원은 "한화생명의 이번 3분기 별...