Update2026.09.22 화

[버핏연구소=신현숙 기자] 최근 증권사에서 발표된 종목 가운데 한국전력(015760)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
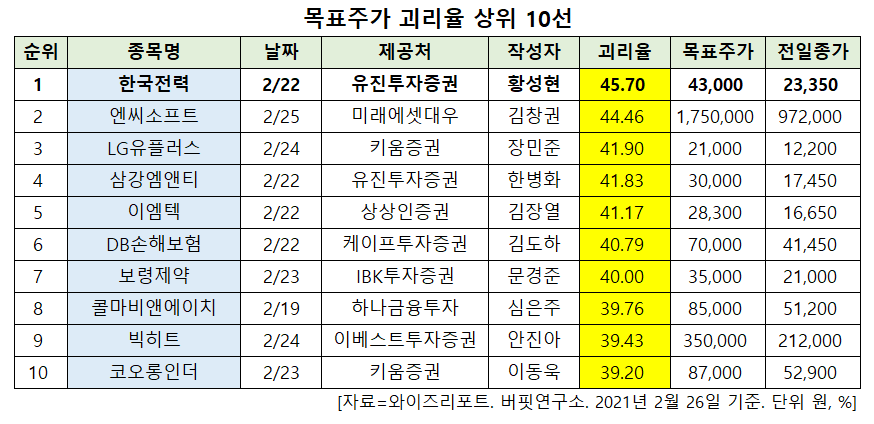
26일 금융정보업체 와이즈리포트에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 한국전력의 목표주가 괴리율이 45.7%로 가장 높았다. 지난 22일 유진투자증권의 황성현 애널리스트는 한국전력의 목표주가를 4만3000원으로 제시하며 전일 종가(2만3350원) 대비 45.7%의 괴리율을 기록했다.
한국전력이 목표주가 괴리율 1위를 기록한 가운데 엔씨소프트(036570)(44.46%), LG유플러스(032640)(41.9%), 삼강엠앤티(100090)(41.83%) 등의 순이다.
괴리율이란 증권사 애널리스트가 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 예를 들어, 애널리스트가 목표주가를 1만원이라 했을 때, 현재 주가가 5000원이라면 주가 괴리율은 50%가 된다. 보통 증권사의 목표주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 평가한다.
22일 유진투자증권의 황성현 애널리스트는 "한국전력은 지난해 매출액 14조7000억원(YoY -1.7%, QoQ -6.5%), 영업이익 9337억원(YoY 흑자전환, QoQ -60.0%)으로 영업이익 기준 컨센서스(시장 기대치)를 상회했다"며 "4분기 평균 판가는 112.7원/kWh, 평균원가는 101.3원/kWh으로 상반기 국제 에너지 가격 하락으로 인한 비용 감소 영향이 컸다"라고 설명했다.
이어 "지난해 낮았던 석탄발전소 이용률(59.6%, YoY -10.9%)로 온실가스배출비용 등 기타영업비용이 6928억원 감소한 것도 어닝 서프라이즈의 주요 이유"라며 "지난해 별도 순이익은 2조원을 기록해 적정총괄원가(이론상 국내 규제 사업이 보장받아야 하는 원가)수준으로 회귀했다"라고 분석했다.
한편 "올해 실적은 매출액 58조5000억원(YoY -0.1%), 영업이익 1조4000억원(YoY -67.0%), 순손실 4101억원(YoY 적자전환)일 것"이라며 "올해부터 연료비연동제 시행으로 한국전력의 판가는 분기평균연료비와 지난 1년 기준연료비의 차이가 분기별로 반영된다"라고 파악했다.
그는 "올해 상반기까지는 요금인하, 4분기부터 2022년 상반기까지는 요금인상 명분이 발생하는데, 분기별 조정할 수 있는 상하한과 최근 급등한 국제 에너지 가격, 요금에 반영되는 시차를 고려하면 실적은 기존 추정대비 하향 조정될 것"이라며 "내년부터는 3조원 이상의 영업이익이 유지될 것"이라고 내다봤다.
또 "단기 실적보다 전력 시장의 정상화, 적정 수준의 안정적 이익 창출, 신규 사업(한국전력 별도법인의 재생에너지 사업 진출 허용)을 통한 성장동력 확보에 주목할 시점"이라고 판단했다.
한국전력은 전력자원의 개발, 발전, 송전, 변전, 배전 및 이와 관련되는 영업, 연구 및 기술개발, 보유부동산 활용사업 및 기타 정부로부터 위탁받은 사업 등을 영위하고 있다.
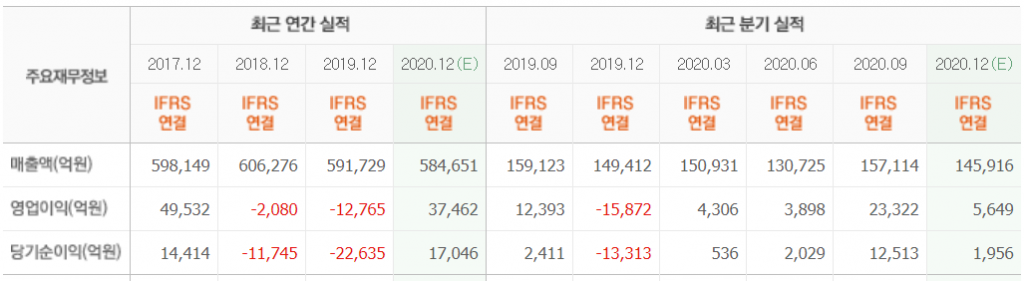
한국전력 최근 실적. [이미지=네이버 증권]
shs@buffettlab.co.kr
[관심종목]
015760: 한국전력, 036570: 엔씨소프트, 032640: LG유플러스, 100090: 삼강엠앤티, 091120: 이엠텍, 005830: DB손해보험, 003850: 보령제약, 200130: 콜마비앤에이치, 352820: 빅히트, 120110: 코오롱인더
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>