Update2026.09.22 화

유안타증권은 대한유화(006650)에 대해 올해 4분기 대규모 정기보수와 공급 과잉 등 단기 난관에 직면했으나 오는 2027년 이후 업황 회복 및 고부가 스페셜티 확장에 주목할 필요가 있다며 투자의견 ‘BUY’와 목표주가 18만원을 유지했다. 대한유화의 전일 종가는 9만6700원이다.
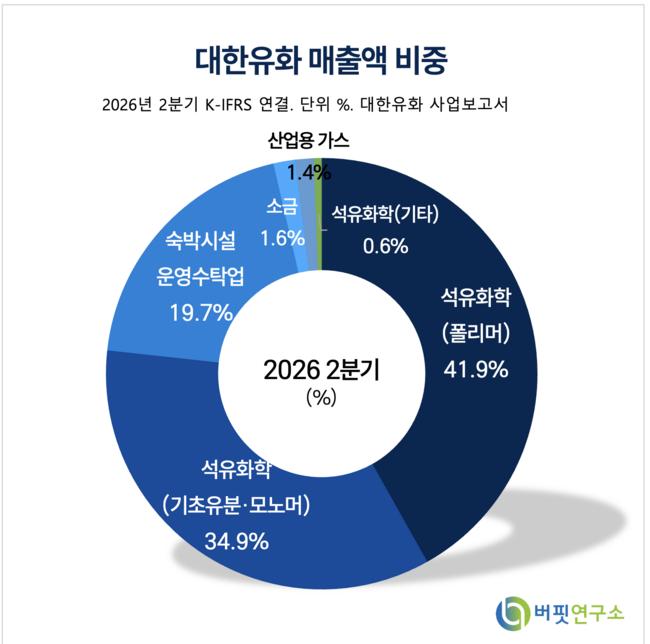 대한유화 매출액 비중. [이미지=버핏연구소]
황규원 유안타증권 연구원은 "대한유화의 올해 연간 매출액은 3조2000억원, 영업이익은 710억원으로 영업이익률 2.2%를 기록할 전망"이라며 "지배주주 순이익은 474억원으로 예상된다"라고 밝혔다. 이어 "연간 영업이익은 지난해 527억원 대비 증가하지만 올 하반기 실적 변동성에 각별히 주의해야 한다"라고 강조했다.
황 연구원은 4분기 실적의 급격한 악화 가능성을 지적했다. 그는 "이번 3분기 영업이익은 263억원으로 예상되나 오는 4분기에는 250억원의 영업적자를 기록해 적자 전환이 불가피하다"라고 설명했다. 이어 "나프타분해설비 스프레드 적자가 이어지는 가운데 오는 10월부터 11월 말까지 대규모 정기보수가 진행돼 생산이 전면 중단되기 때문"이라며 "연간 부문별 영업이익은 본사 화학 부문이 237억원 적자를 기록하는 반면 발전소 부문이 878억원의 흑자를 내며 실적을 떠받칠 것"이라고 분석했다.
오는 2027년 상반기까지 넘어서야 할 3대 장애물도 제시했다. 황 연구원은 "첫째로 글로벌 에틸렌 증설 물량 808만톤이 2027년 상반기까지 집중된다"라며 "중국과 한국, 미국, 아랍에미리트 등 대규모 신증설 설비 가동이 대기 중"이라고 진단했다. 이어 "둘째는 한국 울산 석유화학단지의 구조조정 지연으로 인한 치킨게임 가능성"이라며 "SK지오센트릭의 66만톤 가동이 지속되는 가운데 에쓰오일의 샤힌 프로젝트 180만톤 설비가 순차 가동될 예정"이라고 짚었다.
그는 "셋째로 원료 조달 방식 변경에 따른 추가 비용 부담"이라며 "그간 에쓰오일로부터 나프타를 70% 공급받았으나 올해 말부터 수입산으로 전환되면서 운송비가 톤당 5달러에서 10달러가량 늘어날 수 있다"라고 분석했다.
다만 오는 2027년 이후 중장기 반등 모멘텀에 대해서는 긍정적인 평가를 유지했다. 황 연구원은 "글로벌 대형 석유화학 플랜트 가동 이후인 2027년 중반부터 2028년에는 신규 증설이 급감하는 동시에 아시아 노후 설비 폐쇄가 맞물려 공급과잉 압박이 완화될 것"이라고 내다봤다. 이어 "오는 2027년 말 영업이익률 20~30%에 달하는 초고순도 전기차 분리막용 PE 설비를 기존 20만톤에서 40만톤으로, 커패시터용 PP 설비를 기존 17만톤에서 34만톤으로 각각 2배 늘리는 스페셜티 확장이 예정되어 있다"라고 설명했다.
유안타증권은 단기 펀더멘털 약화에도 불구하고 중장기 정상화 기대감을 반영해 목표주가 18만원을 유지했다.
대한유화는 지난 1970년 설립된 국내 대표 기초 석유화학 전문기업으로 에틸렌, 프로필렌 등 기초유분과 고밀도 폴리에틸렌, 폴리프로필렌 등 합성수지를 제조해 공급하고 있다. 최근 일반 범용 화학제품 비중을 축소하고 2차전지 분리막용 폴리에틸렌 등 고부가가치 스페셜티 소재로 사업 체질을 전환하고 있다.
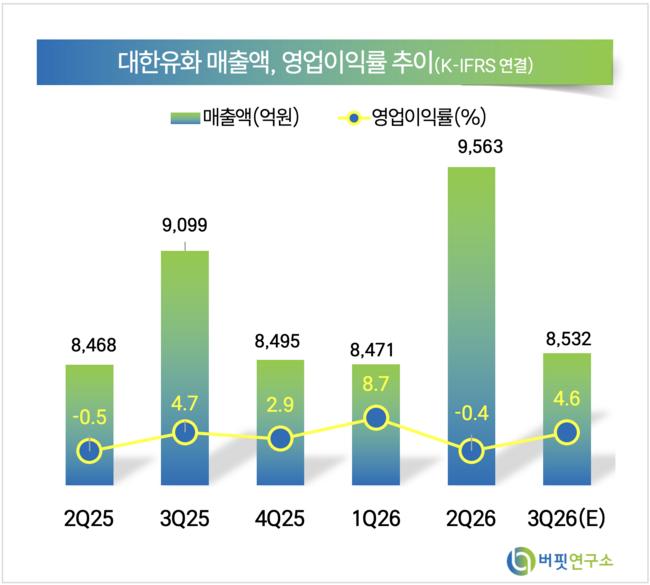 대한유화 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>