Update2026.09.22 화

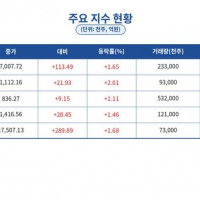
출처: 하나증권, 2026년 9월 22일
국내 건설업종에서는 데이터센터 관련 수주와 투자가 순항하는 반면 대미투자 발표는 계속 미뤄지고 있다. 하나증권은 데이터센터 건설 수혜가 가장 큰 GS건설을 업종 top pick으로, DL이앤씨를 차선호주로 제시했다.
 [이미지=버핏연구소|AI생성]
하나증권에 따르면 지난 한 주 건설업종 수익률은 코스피 대비 4.6%포인트 하회했다. 건설업종 지수는 한 주간 4.9% 내렸고, 개별 종목별로는 금호건설이 9.3% 하락하며 낙폭이 가장 컸다. 현대건설(-7.5%), IPARK현대산업개발(-5.0%), 대우건설(-4.9%), 삼성물산(-4.4%) 등도 약세를 보인 반면 삼성E&A(+1.6%)와 DL이앤씨(+1.3%)는 상승했다.
수급 측면에서는 기관이 매수 우위를 보인 반면 연기금과 외국인은 매도로 대응했다. 기관은 현대건설과 대우건설을 순매도하고 삼성E&A, DL이앤씨, GS건설을 순매수했으며 외국인은 건설업종 전반에서 매도세를 이어갔다. 현대건설과 대우건설의 약세는 대미투자 발표 연기와 미국의 금리 인상 우려가 겹친 영향으로 분석되며, 삼성E&A는 중소형 LNG 모듈 기술 발표와 카자흐스탄 MOU 체결 소식에, DL이앤씨는 당진 데이터센터 착공 소식과 기타법인 매수세에 힘입어 올랐다.
전국 아파트 매매가격은 55주 연속, 전세가격은 66주 연속 상승세를 이어갔다. 이번 주 전국 매매가는 전주 대비 0.08%, 전세가는 0.10% 올랐고 수도권은 매매가 0.15%, 전세가 0.16% 상승했다. 서울은 매매가 0.16%, 전세가 0.18% 오르며 상승폭이 가장 컸고, 지방광역시는 매매가 0.01% 오르는 데 그쳤다.
데이터센터 관련해서는 현대건설의 수주와 GS건설의 출자 소식이 겹쳤다. 현대건설은 포항AI데이터센터를 수주했는데 공사기간 16.5개월에 계약금액 4266억원으로, 용량 40MW 기준 MW당 100억원을 웃도는 수준이다. GS건설은 자회사 GSAI인프라에 2000억원을 출자하기로 했으며, 동해데이터센터 사업을 통해 2028년까지 총 1.2GW 규모의 데이터센터를 1차 준공할 계획이다. 총 투자금액은 약 15조원으로 이 중 20%를 자기자본으로 충당할 예정이며, 오는 11월 약 100MW 규모의 착공에 들어간다.
당초 지난 17일로 예정됐던 대미투자 국회 보고는 오는 22일로 미뤄졌다. 한미 양국은 상업적 합리성과 한국형 원전, 웨스팅하우스 지분 투자 비율 등을 놓고 이견을 좁히지 못한 것으로 알려졌다. 1호 프로젝트로 거론되는 텍사스 발전소는 223억달러를 투자해 20년간 432억9000만달러에서 454억3000만달러를 회수할 수 있다는 사업성 검토 결과가 국회에 보고됐으나, 데이터센터 입주 기업 미확보와 외부전력 수요처 부재가 위험 요인으로 지목돼 최종 투자 결정 여부는 아직 단언하기 어렵다. 이재명 대통령은 오는 21일부터 27일까지 미국과 멕시코를 순방하며 미국과의 대화를 모니터링할 예정이다.
대미투자 협상 과정에서는 벤더 선정을 둘러싼 이견도 불거졌다. 전체 조달액 중 일정 비율을 한국 기업에 배정하는 방안을 한국이 제안했으나 미국이 받아들이지 않은 것으로 전해졌으며, 투자 관련 분쟁이 발생할 경우 국제중재가 아닌 미국 자국 법원에서 판단받도록 미국이 요구하는 점도 향후 논란이 될 수 있다는 분석이다. 한전은 별도로 미국 웨스팅하우스 지분 15% 인수를 추진하고 있는데, 한국은 지분에 상응하는 의결권과 이사 지명권 확보를 핵심으로 요구하고 있으나 미국 측은 10% 이하의 소수 지분을 제시하며 경영 참여에 난색을 보이고 있다.
원전 부문에서는 홀텍이 미국 미시간주 SMR 1·2호기와 관련해 원자력규제위원회(NRC)로부터 제한적 작업 허가(LWA) 발급에 앞서 초기 부지 활동을 시작할 수 있는 허가를 받았다. 이에 따라 현대건설과의 SMR 협업도 본공사 착수에 필요한 굴착 구조물, 차수벽 설치 단계로 본격화될 전망이다.
부동산 정책 측면에서는 이재명 대통령이 수도권 집값 안정을 위해 국토 균형발전 정책을 흔들림 없이 추진하겠다고 밝혔다. 정부는 수도권 공공택지 가운데 민간 매각이 예정됐던 3기 신도시 용지를 LH 직접시행으로 전환해 2030년까지 약 5만3000가구를 착공하고, 용적률 상향으로 추가 확보하는 7000가구를 더해 총 6만가구 규모의 공급에 나설 계획이다.
하나증권은 데이터센터 관련 수주가 이어지는 가운데 LH의 공공 발주가 본격화되면 내년부터 물량이 더 늘어날 것으로 내다봤다. 원전 관련주는 사업을 이끌 사업주가 명확히 나타나는 시점에, 재건 관련주는 중동 분쟁이 종료된 이후에 매수해도 늦지 않다고 판단했다.
하나증권은 국내 데이터센터 건설 수혜가 가장 큰 GS건설을 업종 top pick으로 추천했다. GS건설의 목표주가는 4만6000원이다. 하반기 데이터센터에서 2조원 수주를 기대하는 DL이앤씨는 차선호주로 제시했으며 목표주가는 10만원이다. LH 발주 확대에 따라 공공 비중이 높은 계룡건설 등 중소형 건설사도 관심권에 포함시켰다.
[관련 종목]
GS건설(006360), DL이앤씨(375500), 현대건설(000720), 삼성E&A(028050), 대우건설(047040), 계룡건설산업(013580)
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>