
Update2026.11.23 월

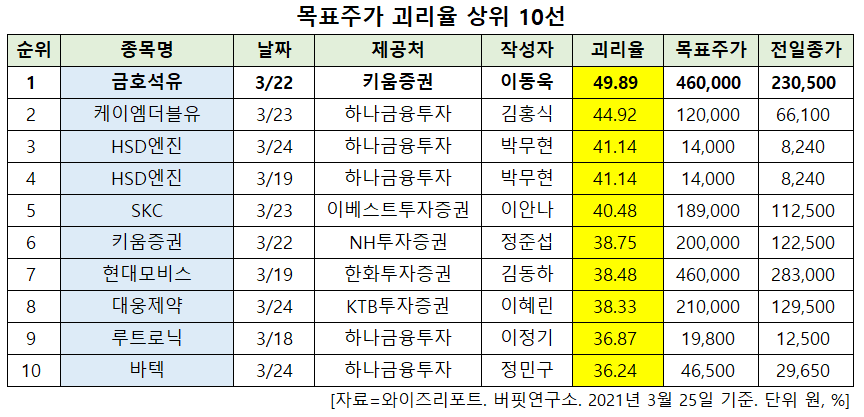
[버핏연구소=신현숙 기자] 최근 증권사에서 발표된 종목 가운데 금호석유(011780)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
25일 금융정보업체 와이즈리포트에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 금호석유의 목표주가 괴리율이 49.89%로 가장 높았다. 지난 22일 키움증권의 이동욱 애널리스트는 금호석유의 목표주가를 46만원으로 제시하며 전일 종가(23만500원) 대비 49.89%의 괴리율을 기록했다.
금호석유가 목표주가 괴리율 1위를 기록한 가운데 케이엠더블유(032500)(44.92%), HSD엔진(082740)(41.14%), HSD엔진(41.14%) 등의 순이다.
괴리율이란 증권사 애널리스트가 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 예를 들어, 애널리스트가 목표주가를 1만원이라 했을 때, 현재 주가가 5000원이라면 주가 괴리율은 50%가 된다. 보통 증권사의 목표주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 평가한다.
22일 키움증권의 이동욱 연구원은 "금호석유의 올해 1분기 영업이익은 5136억원으로 전년비 285.8% 증가하며, 시장 기대치(3454억원)를 크게 상회할 것"이라며 "이는 지난해 연간 영업이익의 약 70%에 해당하는 수치이며 지속적으로 진행했던 금호석유의 사업 포트폴리오 개선 효과에 따른 전 사업부문의 이익 개선에 기인한다"고 설명했다.
이어 "부문별로 합성고무부문 영업이익은 2910억원으로 전년비 342.9% 증가할 것"이라며 "증설 효과가 반영된 가운데, 수급 타이트 현상 지속으로 NB Latex(라텍스) 판가∙스프레드가 전분기비 20% 이상 개선됐고, 자동차∙타이어 등 전방 업황 개선으로 BR(부타디엔고무)∙SBR(합성고무) 등 범용고무 판가 또한 전분기비 20% 이상 상승했기 때문"이라고 분석했다.
그는 "합성수지부문 영업이익은 550억원으로 전년비 114.1% 증가할 것"이라며 "PPG(폴리프로필렌글리콜) 스프레드 둔화에도 불구하고 ABS(고부가합성수지), PS(폴리스티렌), SAN(스티렌아크릴로니트릴), EPS(에너포르)가 전방인 자동차∙가전∙완구 업황 호조세 지속으로 수급 타이트 현상을 유지하고 있기 때문"이라고 판단했다.
또 "페놀유도체부문 영업이익은 1427억원으로 전년비 926.4% 증가할 것"이라며 "역내∙외 경쟁 업체들의 생산차질이 발생한 가운데, 중국 등의 수요가 급증하고 있기 때문"이라고 파악했다.
특히 “국내 경쟁사 대비 원재료 통합 효과가 발생하고 있는 에폭시수지는 중국 업체 플랜트 사고 및 풍력 블레이드향 물량 증가로 동사 1분기 수출 판가가 전년비 약 40% 이상 상승했을 것”이라고 추정했다.
아울러 "에너지부문 영업이익도 유가 상승에 따른 SMP(계통한계가격) 급등 및 전 분기 정기보수 진행에 따른 물량 측면의 기저 효과로 실적이 개선될 것"이라며 "금호석유의 올해 연간 영업이익은 전년비 159.3% 증가한 1조9324억원으로 2017~2020년 합산 영업이익을 상회할 것"이라고 내다봤다.
금호석유는 합성고무, 합성수지, 정밀화학, 전자소재, 건자재, 에너지, 페놀유도체, 항만운영 등의 사업을 영위하고 있다.
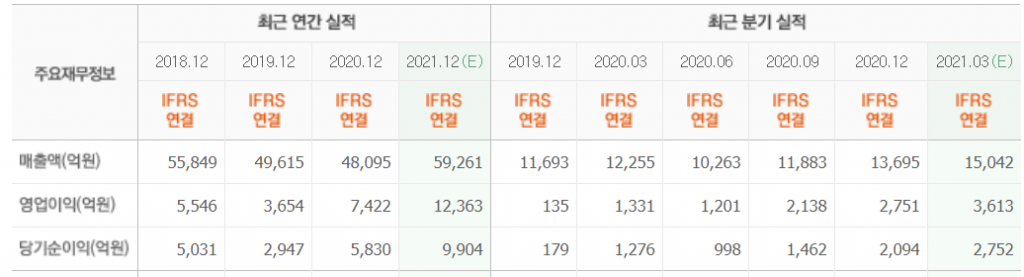
금호석유 최근 실적. [이미지=네이버 증권]
shs@buffettlab.co.kr
[관심종목]
011780: 금호석유, 032500: 케이엠더블유, 082740: HSD엔진, 082740: HSD엔진, 011790: SKC, 039490: 키움증권, 012330: 현대모비스, 069620: 대웅제약, 085370: 루트로닉, 043150: 바텍
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














