Update2026.10.28 수

[김승범 연구원]
양호한 재무구조, 높은 배당과 안정적인 본업의 실적을 갖춘 플랜티넷은 그동안 자회사의 실적 변동성에 의해 주가 저평가에 시달리고 있다. 그러나 최근 자회사 알바트로스인베스트먼트(중소기업창업투자지원)와 에이앤지모즈(미디어콘텐츠제공)의 실적 개선으로 성장성이 더욱 부각되고 있다.
▶본업(유해컨텐츠 차단 서비스) 실적 회복 전망
플랜티넷은 음란물, 도박, 자살 등 청소년 유해차단 서비스의 매출이 국내 59.45%, 국외 13.04% 등으로 구성된 기업이다. 즉, 플랜티넷은 NW방식 유해사이트 차단을 주요사업으로 영위하는 기업이다.
2000년 초고속 인터넷 확산으로 유해컨텐츠가 증가하면서 덩달아 국내외의 유해사이트(성인음란, 도박, 마약, 자살모의 등)들도 빠르게 증가하면서 유해성이 심각해지고 있는 추세이다.

이에따라 플랜티넷의 주요 목표시장은 10대 청소년 자녀를 지닌 학부모들로, 이미 KT, SK브로드밴드 등 국내외 주요 ISP사업자(개인이나 기업에게 인터넷 접속서비스를 제공하는 사업자)와의 공동사업제휴를 통해 서비스를 수행하고 있다.
당사의 네트워크 직접차단방식의 유해사이트 차단서비스는 20여개의 국내외 관련 특허 및 세계최대수준인 560만 D.B를 통해 국내 3대 통신사 및 주요 케이블인터넷사업자들이 부가서비스로 채택하고 있으며, 이러한 경쟁력을 인정받아 대만 등지에서도 독점적으로 서비스되고 있다.
최근 통신업체들의 마케팅 강화(텔레마케터 증가, 대리점 프로모션 등의 방식)를 통해 국내 실적 회복이 기대된다. 실제로 지속적으로 감소하던 실적이 지난해 3분기부터 반등하기 시작하면서, 4분기 역시 약 23억원의 매출을 올리며 회복세를 이어가고 있다. 특히 무선부분 보다는 유선 부분에서 성장세를 보여줄 것으로 기대된다.
유선 유해콘텐츠차단 서비스는 인터넷 유해콘텐츠를 별도 SW 없이 네트워크 상에서 직접 차단하는 부가서비스를 의미한다.
공익적인 성격을 갖추고 있으면서도 적자를 내기 어려운 매력적인 사업모델을 갖춘 만큼, 본업의 성장성은 유효하다고 전망된다.
▶우량한 재무구조와 PBR 0.85배
플랜티넷은 우량한 재무구조를 가지고 있는 특징을 가지고 있다.
첫째로 최대주주의 지분율이 30% 이상 보유하고 있다는 점이다. 플랜티넷의 가장 많은 주식을 보유하고 있는 최대주주는 김태주로 30.26%를 보유하고 있다. 현재 플랜티넷의 주식을 5% 이상 보유하고 있는 사람은 김태주(22.46%)와 (주)플랜티넷(8.33%), 현창룡(6.70%) 등에 불과하다.
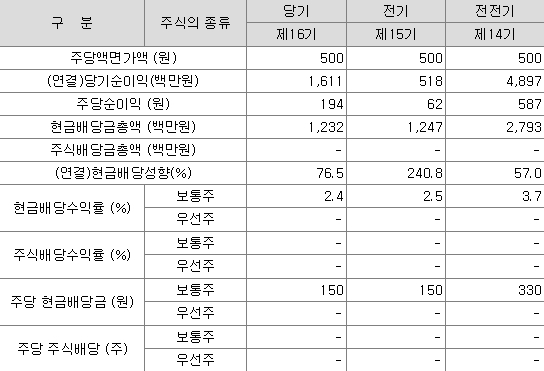
둘째로 나쁘지 않은 배당을 한다는 것이다. 2013년부터 시가배당률이 조금씩 감소하고 있으나, 3년 평균 배당률이 아직 3%에 가까울 정도이다. 꾸준히 배당을 할 수 있었던 가장 큰 이유는 수익을 내고 있다는 뜻이다.
셋째로 부채비율이 10.49%로 안정적이다. 개별기준 부채총계는 35억원이다. 플랜티넷이 보유한 현금 및 현금성자산이 25억원과 매도가능금융자산 13억원으로 충분히 모든 부채를 제하고도 남는다. 연결기준으로 확장해서 살펴보게 되면 플랜티넷의 현금 및 현금성자산은 139억원으로 부채총계의 79억원보다 2배 가까이 많다.
그럼에도 불구하고 플랜티넷의 주가는 저평가 상태이다. PBR이 아직 0.8배 수준에 불과하다는 것이다. 그동안 자회사의 실적이 좋지 않았고, 통신사에게 월 2천원 수준의 부가 서비스로 제공되는 청소년 유해차단 서비스가 성장성이 떨어지는 까닭에 주가의 흐름이 낮게 형성되었기 때문이다.
▶자회사의 성장 기대
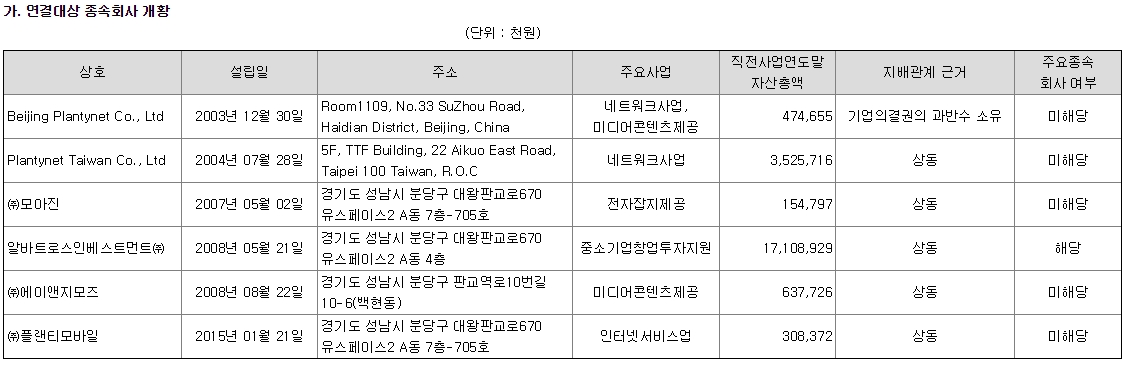
플랜티넷은 알바트로스인베스트먼트, 모아진 등 6개의 종속회사가 있다. 그 중에서 알바트로스인베트스먼트와 에이앤지모즈의 성장성이 눈에 띈다.
국내 유망 벤처기업투자를 주목적으로 하는 알바트로스인베스트먼트는 지난해 파마리서치프로덕드가 IPO(비상장기업이 주식시장에 상장하기 위해 주식을 불특정 다수의 투자자에게 팔고 재무내용을 공시하는 절차)에 성공하면서 성과를 내기 시작했다.
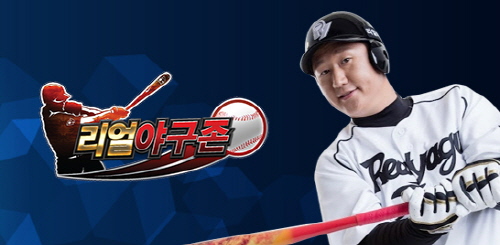
알바트로스가 오스템임플란트, CJ E&M, SK컴즈, 한국전자금융 등 주요 기업들에게 투자해온 데 이어 최근 스크린야구 체인을 운용하고 있는 리얼야구존에 투자를 결정해 이목이 집중되고 있다.

또한 음원 유통 및 영화 제작에 관여하고 있는 에이앤지모즈도 최근 개봉한 영화인 「날, 보러와요」가개봉 첫 주만에 누적 관람객 30만을 돌파하면서 8일 기준 106만명을 돌파해, 손익분기점을 훌쩍 넘겼다.
▶신규사업(매장 내 영상 서비스 제공)은 좀더 지켜봐야 할 것
플랜티넷은 2006년부터 매장 내 배경음악과 영상서비스 등의 통합미디어 서비스를 진행했다. 통합 미디어 서비스 매출 비중의 대부분은 GS25, LG전자, 이마트 등 170여 브랜드 26,000여개 매장에 배경음악을 제공하는 서비스가 차지했다. 타 경쟁 업체들보다 영업적인 면에서 유리한 고지에 있는 것은 사실이다.
하지만 배경음악 서비스는 대체로 이익률이 낮은 편이기 때문에 이익률이 상대적으로 높은 영상서비스의 비중을 높이기 위해 노력해오고 있다.
유상증자에 참여한 카페베네 역시 영상서비스 공급을 위한 지분 확보로 풀이된다. 플랜티넷은 지난해 사업보고서를 통해 카페베네의 지분 투자의 목적을 디지털 콘텐츠 확보에 있음을 밝혔다. 플랜티넷은 카페베네를 통해 매장 음악 및 영상 서비스를 공급할 것으로 전망된다.
[Copyright 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>