Update2026.10.20 화

[버핏연구소=홍승환 기자] DS투자증권은 한화에어로스페이스(012450)에 대해 3분기 수출 물량의 매출 인식 지연으로 시장 기대치를 밑돌겠지만, 해당 물량이 4분기에 반영되면서 실적 반등이 나타날 것으로 전망했다. 투자의견 ‘매수’를 유지했지만 연결 자회사 한화오션의 실적 전망치 하락과 비교기업 밸류에이션 조정을 반영해 목표주가는 기존 183만원에서 165만원으로 하향했다. 한화에어로스페이스의 지난 16일 종가는 88만8000원이다.
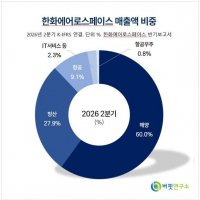
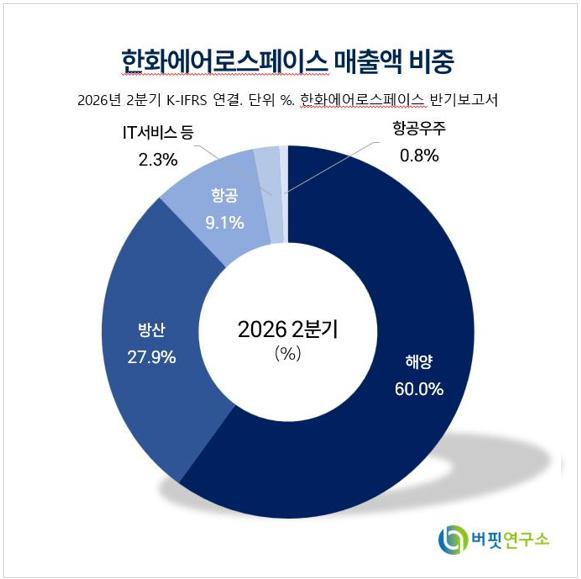 한화에어로스페이스 매출액 비중. [이미지=버핏연구소]
강태호 DS투자증권 연구원은 한화에어로스페이스의 3분기 연결기준 매출액과 영업이익을 각각 7조1507억원, 9805억원으로 전망했다. 전년동기대비 각각 10.2%, 16.8% 증가하는 수준이지만 시장 컨센서스인 매출액 7조5000억원, 영업이익 1조1800억원에는 미치지 못할 것으로 예상했다.
3분기 영업이익률은 13.7%로 전망했다. 전년동기 12.9%보다는 0.8%p 높아지지만 전분기 14.7%와 비교하면 1.0%p 낮아지는 수준이다.
실적이 시장 기대치를 밑도는 가장 큰 이유는 수출 물량의 인도와 매출 인식 시점 차이다. 루마니아향 K9 7문과 K10·K12 2대가 출하됐지만 초도 물량의 인도 절차가 진행되면서 매출 인식이 지연됐고, 폴란드향 K9 2문 역시 실제 인도 시점이 뒤로 밀렸다.
환율도 실적에 부담으로 작용할 전망이다. DS투자증권은 달러·원 환율 하락까지 반영해 3분기 지상방산 수익성이 전분기보다 낮아질 것으로 예상했다.
이에 따라 3분기 실제 인도 물량은 K9 0문, 천무 14대에 그칠 것으로 추정됐다. 다만 이집트와 호주 K9 관련 현지생산 매출 약 2900억원이 발생하면서 수출 물량 공백을 일부 보완할 것으로 전망했다.
강 연구원은 이번 실적 부진을 생산 차질 때문이라기보다 수출 시점과 매출 인식 시점의 차이에서 비롯된 일시적 현상으로 판단했다. 실제 출하된 물량이 사라진 것이 아니라 인도 절차에 따라 4분기로 매출 인식 시점이 넘어갔다는 설명이다.
지상방산 부문의 3분기 매출액은 2조690억원으로 전년동기대비 1.9% 감소할 것으로 전망했다. 영업이익도 4759억원으로 16.9% 줄어들며 영업이익률은 지난해 같은 기간 27.1%에서 23.0%로 낮아질 것으로 예상했다.
반면 항공우주 부문은 성장세를 이어갈 것으로 봤다. 3분기 매출액은 7066억원으로 전년동기대비 17.0% 증가하고 영업이익은 70억원을 기록할 것으로 전망했다.
연결 자회사 한화시스템의 3분기 매출액은 9741억원, 영업이익은 277억원으로 추정했다. 한화오션은 매출액 3조4911억원, 영업이익 5000억원을 기록할 것으로 예상했다.
3분기 지배주주순이익은 5390억원으로 전년동기대비 10.8% 증가할 전망이다. 순이익률은 지난해 같은 기간 7.5%와 동일한 수준을 유지할 것으로 봤다.
3분기에 인식되지 못한 물량은 4분기에 대부분 반영될 전망이다. DS투자증권은 4분기 폴란드향 K9 30문과 천무 3대, 루마니아향 K9 16문과 K10·K12 12대의 인도 및 매출 인식을 예상했다.
특히 루마니아 물량에는 3분기에서 이연된 물량까지 포함됐다. 강 연구원은 9월까지 다수의 수출 물량이 이미 확인된 만큼 회사가 안내한 4분기 인도 집중에 대한 가시성이 높은 것으로 판단했다.
4분기 연결기준 매출액은 9조8405억원으로 전년동기대비 16.9% 증가할 것으로 전망했다. 영업이익은 1조4907억원으로 73.6% 늘어나면서 분기 기준 큰 폭의 이익 성장이 예상됐다.
영업이익률도 3분기 13.7%에서 4분기 15.1%로 1.4%p 높아질 전망이다. 3분기 실적 공백이 4분기 매출과 이익 증가로 이어지는 구조다.
지상방산 부문의 반등 폭은 더욱 클 것으로 예상했다. 4분기 지상방산 매출액은 3조8091억원으로 전년동기대비 23.2% 증가하고 영업이익은 9294억원으로 53.8% 늘어날 전망이다.
지상방산 영업이익률은 3분기 23.0%에서 4분기 24.4%로 회복될 것으로 예상했다. 지난해 4분기 영업이익률 19.5%와 비교해도 4.9%p 높은 수준이다.
수주 측면에서도 추가 모멘텀이 남아 있다고 평가했다. DS투자증권은 폴란드 K9 3차 실행계약(EC3)이 연내 체결될 가능성이 있다고 전망했으며, 계약이 현실화되면 중장기 수주잔고 확대에 기여할 것으로 봤다.
아랍에미리트(UAE)와의 대규모 방산 협력도 향후 수주 변수로 제시됐다. 협력 계약이 체결될 경우 K9뿐 아니라 장거리 지대공유도무기체계(L-SAM) 발사대와 탄도탄 요격미사일(ABM) 관련 수주 가능성도 유효하다고 판단했다.
올해 연간 실적은 큰 폭의 성장이 예상됐다. DS투자증권은 한화에어로스페이스의 올해 연결기준 매출액과 영업이익을 각각 32조351억원, 4조4755억원으로 전망했다.
매출액은 전년대비 20.0%, 영업이익은 44.8% 증가하는 수준이다. 영업이익률도 지난해 11.6%에서 올해 14.0%로 2.4%p 개선될 것으로 예상했다.
올해 지상방산 매출액은 9조2067억원으로 전년대비 13.2% 증가할 것으로 전망했다. 영업이익은 2조1470억원으로 7.3% 증가하고 영업이익률은 23.3%를 기록할 것으로 예상했다.
항공우주 부문의 올해 매출액은 2조9651억원으로 전년대비 18.0% 증가할 전망이다. 영업이익은 751억원으로 지난해 127억원에서 크게 늘어날 것으로 예상했다.
한화시스템의 올해 매출액과 영업이익은 각각 4조4831억원, 2322억원으로 전망했다. 한화오션은 매출액 15조8438억원, 영업이익 2조1933억원을 기록할 것으로 예상했다.
올해 지배주주순이익은 2조3208억원으로 전년대비 70.8% 증가할 전망이다. 순이익률은 지난해 5.1%에서 올해 7.2%로 개선될 것으로 봤다.
내년에도 지상방산을 중심으로 성장세가 이어질 것으로 전망했다. DS투자증권은 내년 연결기준 매출액과 영업이익을 각각 34조7848억원, 5조5914억원으로 예상했다.
매출액은 올해보다 8.6%, 영업이익은 24.9% 증가하는 수준이다. 영업이익률은 올해 14.0%에서 내년 16.1%로 2.1%p 높아질 것으로 전망했다.
내년 지상방산 매출액은 11조5672억원으로 올해보다 25.6% 증가할 전망이다. 영업이익은 2조9663억원으로 38.2% 늘어나고 영업이익률은 25.6%까지 상승할 것으로 예상했다.
항공우주 매출액은 내년 3조3537억원으로 13.1% 증가할 것으로 봤다. 한화시스템 매출액은 5조2120억원으로 증가하는 반면 한화오션은 15조518억원으로 올해보다 다소 감소할 것으로 전망했다.
내년 지배주주순이익은 3조1324억원으로 올해보다 35.0% 증가할 전망이다. 순이익률도 올해 7.2%에서 내년 9.0%로 개선될 것으로 예상했다.
2028년에는 연결기준 매출액 38조6620억원, 영업이익 6조7010억원을 전망했다. 영업이익률은 17.3%까지 높아지고 지배주주순이익은 3조8090억원으로 증가할 것으로 봤다.
수주잔고 확대도 중장기 성장의 기반으로 꼽혔다. 한화에어로스페이스의 별도 기준 수주잔고는 지상방산을 중심으로 꾸준히 증가하고 있으며, 수출 비중 확대와 함께 지상방산 영업이익률도 높은 수준을 유지하는 흐름이다.
재무구조는 실적 성장과 함께 점진적으로 개선될 것으로 전망했다. 부채비율은 지난해 221.4%에서 올해 183.8%, 내년 167.9%, 2028년 146.9%로 낮아질 것으로 예상했다.
순차입금비율도 지난해 28.1%에서 올해 34.8%로 일시 상승한 뒤 내년 29.2%, 2028년 16.0%로 개선될 것으로 봤다. 총차입금은 올해부터 2028년까지 16조3510억원 수준을 유지할 것으로 전망했다.
다만 올해 잉여현금흐름(FCF)은 대규모 투자와 운전자본 부담으로 4조2440억원 적자를 기록할 것으로 예상했다. 이후 내년 6770억원, 2028년 2조8950억원으로 다시 흑자 전환할 것으로 전망했다.
배당은 안정적인 수준을 유지할 것으로 봤다. DS투자증권은 올해부터 2028년까지 주당배당금(DPS)을 매년 7000원으로 예상했으며, 배당수익률은 각각 0.8% 수준으로 전망했다.
목표주가는 기존 183만원에서 165만원으로 하향했다. 4분기 지상방산 실적 추정치는 오히려 높였지만 연결 자회사인 한화오션의 시장 실적 전망치 하락과 글로벌 비교기업의 주가수익비율(PER) 하락을 반영한 결과다.
DS투자증권은 내년 지배주주순이익 3조1324억원과 자사주 11만4613주를 제외한 유통주식수 5144만8788주를 기준으로 주당순이익(EPS) 6만883원을 산출했다. 여기에 글로벌 방산 비교기업의 내년 PER인 27.1배를 적용해 목표주가 165만원을 제시했다.
현 주가 대비 상승여력은 85.8%다. DS투자증권은 현 주가가 내년 예상 실적 기준 PER 14.6배 수준으로 3분기 실적 부진을 상당 부분 반영하고 있다고 판단했다.
강 연구원은 최근 한화에어로스페이스 주가가 부진한 수출입 데이터와 3분기 인도 공백 영향으로 약세를 보였다고 분석했다. 다만 생산 차질이 아닌 인도 시점 차이에 따른 부진인 만큼 3분기 실적보다 4분기 호실적과 연내 추가 수주에 주목할 시점이라고 평가했다.
한화에어로스페이스는 K9 자주포와 천무 다연장로켓 등 지상방산을 비롯해 항공우주 사업을 영위하고 한화시스템과 한화오션을 연결 자회사로 보유하고 있다. 최근에는 3분기에서 4분기로 이연된 폴란드·루마니아 수출 물량의 매출 인식, 폴란드 K9 추가 계약, UAE 방산 협력과 지상방산 수출 비중 확대가 주요 투자 포인트로 꼽힌다.
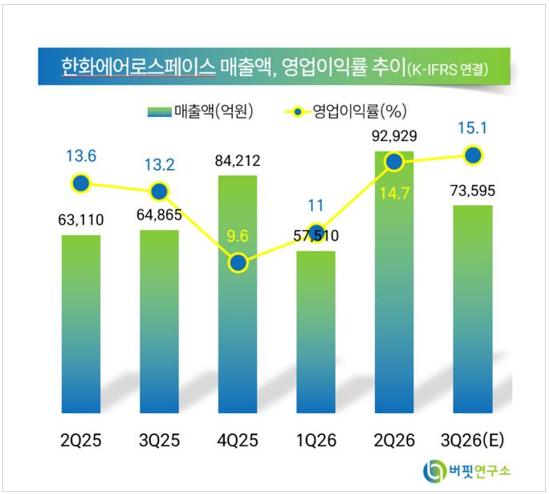 한화에어로스페이스 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>