Update2026.09.22 화

대신증권은 삼성전자(005930)에 대해 투자의견 '매수'와 목표주가 56만원을 유지했다. 삼성전자의 지난 종가는 27만4000원이다.
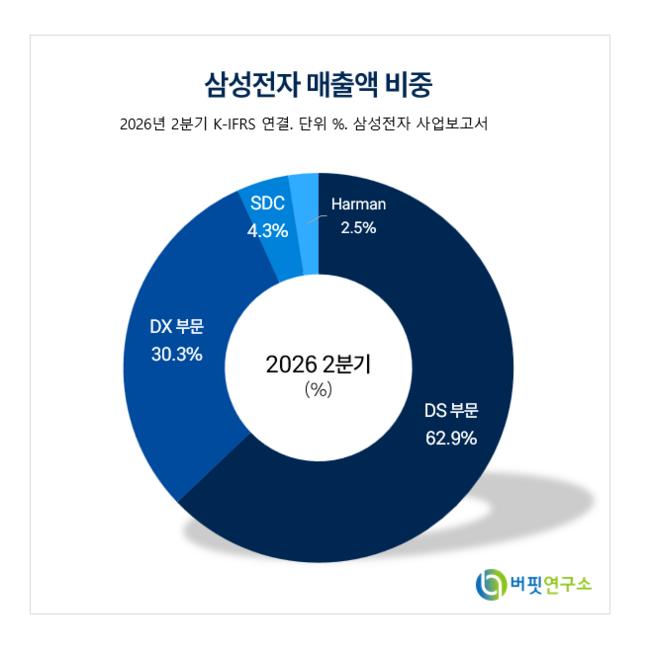 삼성전자 매출액 비중.[이미지=버핏연구소]
류형근 대신증권 연구원은 "수요 강세를 대변할 긍정적 변화가 다량 표출되고 있고, 이는 업사이클의 지속력 강화 증거"라며 "과거와 같은 공급 대응(수요에 대한 맹목적 신뢰에 기반한 강도 높은 증설)의 재현 여부는 2027년 하반기는 되어야 확인 가능하다"라고 밝혔다.
이어 "차년도 수요 협상, 장기계약 체결 과정에서 다수의 고객들이 예상치를 상회하는 구매 TAM을 제시하고 있다"며 "2025년 하반기 목격했던 구매 경쟁의 심화가 재현될 가능성이 높으며, 캐파 확장이 제한된 현 구간에서 이는 단기 가격의 상한선을 높일 수 있는 변화"라고 설명했다.
그는 "삼성전자의 장기계약은 롤링 베이스(사전 계약 연장 옵션) 기반으로 매년 1년씩 계약 기간을 연장해 총 5년의 수요 가시성을 확보한다"며 "현재 2031년 물량 논의를 구체화하고 있는 것으로 추정되며, 10년 계약을 요청하는 고객들이 있는 만큼 일부 고객들과는 연장 계약을 성공적으로 체결했을 것"이라고 말했다.
HBM 경쟁력에 대해서도 언급했다. 그는 "2027년 HBM 시장 점유율 1위 확보가 전망된다"며 "판가의 우위와 원가의 개선이 동시에 발생하며 HBM 사업 가치가 제고될 것"이라고 설명했다. DRAM 1c 수율의 조기 개선으로 현재 전공정 수율은 80%로 추정된다.
주주환원 정책 변화에 대한 기대도 밝혔다. 그는 "8월에 발표한 주주환원 정책에 대한 시장의 평가가 다소 냉담했던 만큼, 시장은 주주환원 정책의 방향성에 많은 관심을 가지고 있을 것"이라며 "자사주 매입·소각에 대한 보다 적극적인 검토가 이뤄지고 있을 것"이라고 판단했다.
그는 "자사주 매입·소각 여부에 대한 의사결정이 이뤄지지 않은 시점인 만큼, 남은 주주환원 재원을 전량 특별배당으로 지급한다는 가정 하에 2026년 DPS로 1만3014원을 제시한다"라고 밝혔다. 이는 지난해 DPS(1668원) 대비 대폭 늘어난 수준으로, 배당수익률은 1.4%에서 4.7%로 높아질 전망이다.
그는 "차세대(2027~2029년) 주주환원 정책은 2027년 1월 발표가 전망된다"며 "다수의 메모리반도체 기업들이 과거 대비 시장 친화적인 정책 노선을 발표한 만큼, 삼성전자의 주주환원 정책도 강화될 것으로 기대된다"라고 말했다.
그는 "지난날의 메모리반도체 주주환원이 단발적이었다면 이제는 연속성을 기대할 수 있다"며 "장기계약에 기반한 사이클 리스크의 축소가 이를 현실화할 수 있는 매개체로, 단발성이 아닌 연속적 주주환원에 대한 기대는 기업가치 제고로 이어질 수 있는 변화"라고 평가했다.
대신증권은 삼성전자의 올해 매출액을 691조2830억원, 영업이익을 367조7240억원으로 추정했다. 매출액은 전년대비 107.2%, 영업이익은 743.4% 증가하는 수준이다. 내년 매출액과 영업이익은 각각 909조3640억원, 549조1840억원으로 예상했다.
삼성전자는 DS(반도체), DX(모바일·가전), 삼성디스플레이, 하만 등을 계열사로 둔 글로벌 전자·반도체 기업이다. 3분기(추정) 기준 매출 비중은 DS 69.5%, DX 24.1%, 삼성디스플레이 4.2%, 하만 2.2% 순이다. 최대주주는 삼성생명보험 외 15인으로 지분 19.69%를 보유하고 있으며 국민연금공단이 7.84%를 보유하고 있다. 외국인 지분율은 46.46%다. 시가총액은 1768조7740억원, 52주 최고가와 최저가는 각각 36만2500원과 7만9700원이다.
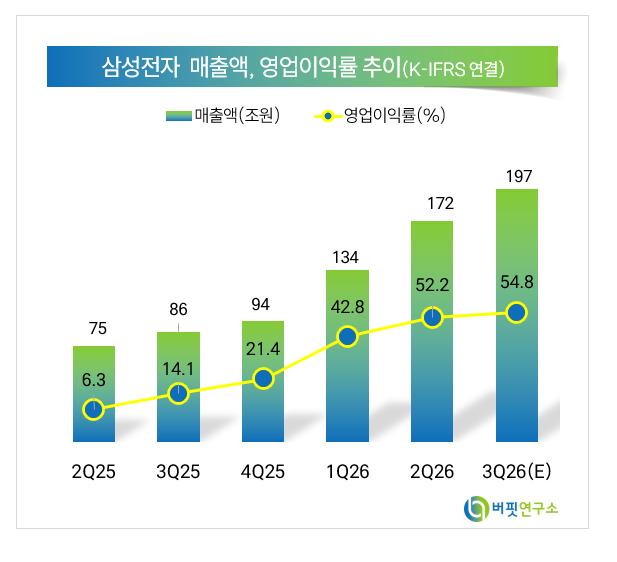 삼성전자 매출액 및 영업이익률 추이.[이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>